作者:nTokenX|发布日期:2026年9月21日|更新日期:2026年9月21日
海外大模型 API 的使用费用,常见问题并不是技术接入,而是付款主体、发票类型、外币账单和内部用量无法对应。本文给出一套可落地的大模型API发票报销解决方案,帮助企业处理 GPT、Claude、Gemini、Grok 等多模型采购与财务入账。
什么是大模型 API 发票报销难题?
大模型 API 发票报销难题,是指企业使用多个模型服务时,技术账单与中国大陆企业财务要求之间存在凭证和结算差异。典型表现包括:海外平台只提供英文 Invoice 或 Receipt、员工使用个人信用卡代付、不同模型分别扣款,以及财务无法按部门核对实际消耗。
这类问题通常集中在四个环节:
- 供应商主体不一致:模型由境外平台直接提供,账单主体与境内采购主体不同。
- 付款方式分散:信用卡、PayPal、第三方充值和对公转账混在一起。
- 发票类型不匹配:境外账单并不等同于中国大陆增值税专用发票。
- 用量无法归集:研发、产品、客服分别使用不同模型,却没有统一的 API Key、项目或部门标签。
因此,真正有效的方案不是单纯“找一张发票”,而是同时建立采购凭证、支付凭证、用量凭证和业务说明四类证据链。
海外模型账单能否直接报销?
可以,但能否入账、能否税前扣除,取决于企业财务制度、凭证完整性和具体税务处理,不能简单地把海外 Invoice 等同于国内增值税发票。
国家税务总局明确,企业从境外购买货物或劳务发生支出,可以凭对方开具的发票或具有发票性质的收款凭证,以及相关税费缴纳凭证,作为企业所得税税前扣除凭证;如果税务机关对境外凭证有疑义,还可能要求补充境外公证机构或注册会计师的确认证明。(chinatax.gov.cn)
实际报销时,建议至少准备以下材料:
- 境外模型平台出具的月度 Invoice 或 Receipt;
- 信用卡、支付平台或银行付款记录;
- 账单对应的账户、组织或项目名称;
- API 用量明细,包括模型、调用时间、Token 或金额;
- 研发、产品或业务部门的使用说明;
- 外币折算人民币的计算依据;
- 企业内部审批单或采购合同。
需要注意的是,可作为境外支出凭证,不代表一定能够取得中国大陆增值税专用发票,也不代表一定可以抵扣进项税额。涉及税前扣除、增值税处理和跨境支付时,应让企业财务或税务顾问结合实际业务判断。
多模型 API 聚合平台如何改善报销?
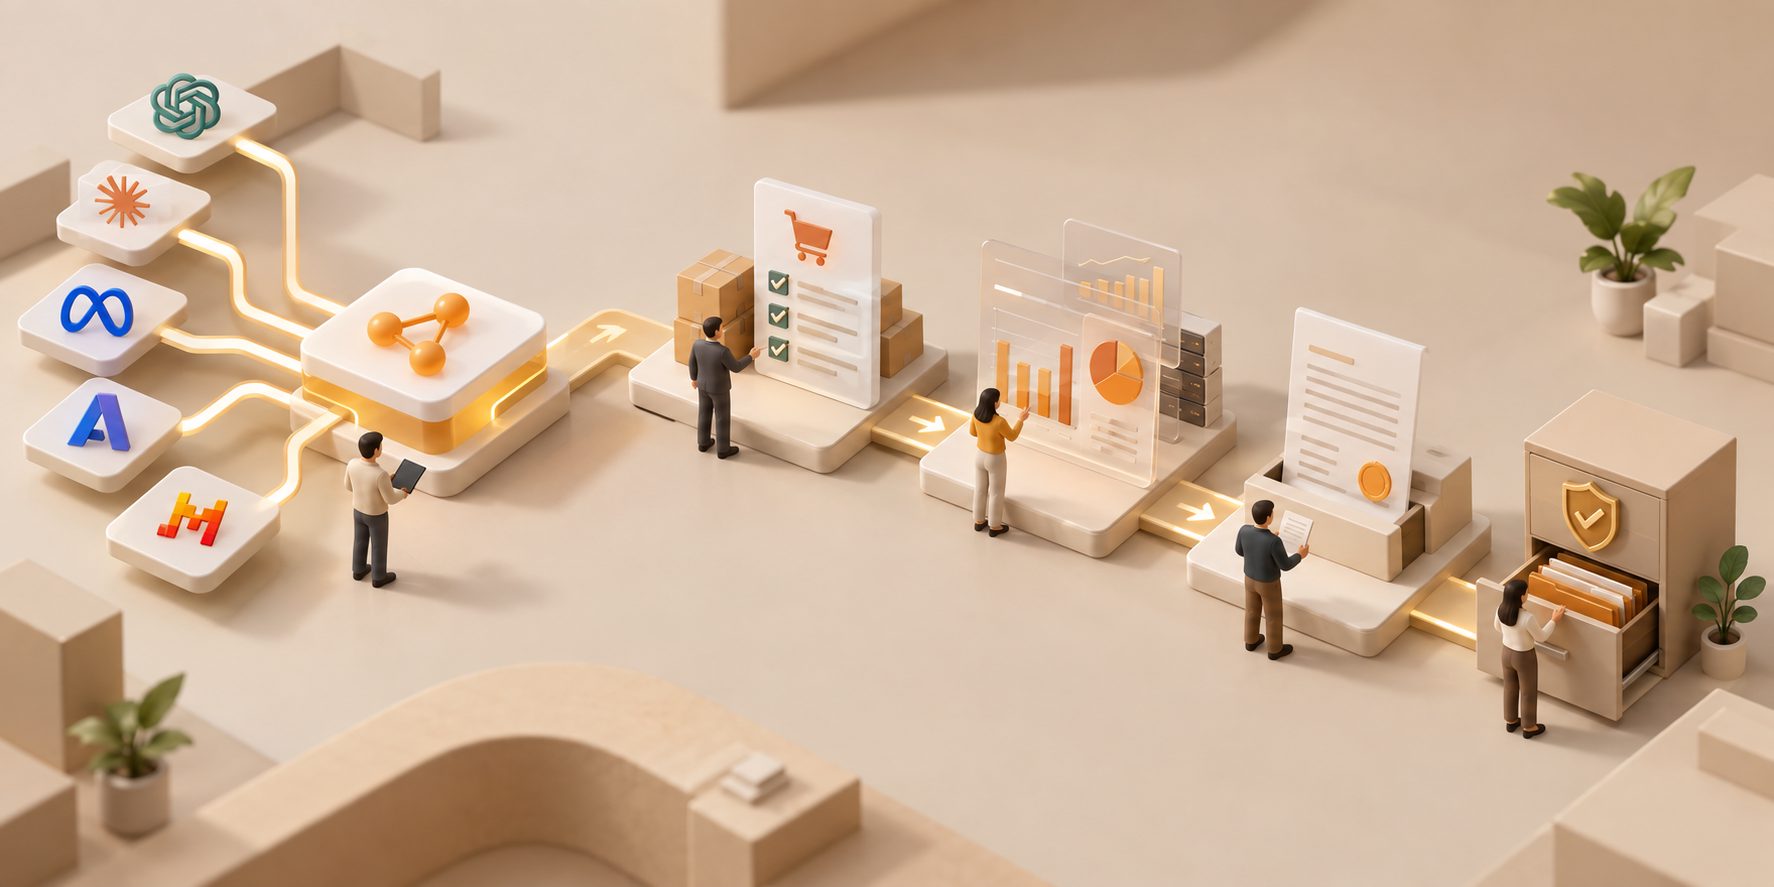
多模型 API 聚合平台的价值,在于把多个模型的技术调用与企业采购流程集中管理。用户只申请一个 API Key,即可调用 GPT、Claude、Gemini、Grok 等多个模型;财务则可以围绕统一账户、统一付款和统一用量明细进行核对。
从企业采购角度看,这类平台主要有两种模式:
| 类型 | 结算关系 | 财务关注点 |
|---|---|---|
| 正规 API 聚合或网关 | 企业绑定自己的模型厂商 Key,平台统一转发、计费和监控 | 供应商合同、服务费发票、平台服务边界 |
| 第三方模型中转 | 平台采购或代理模型额度,再向用户提供统一 API | 授权来源、服务稳定性、数据安全与发票主体 |
两种模式不能混为一谈。第一种更接近技术网关,模型费用可能仍由企业直接向原厂支付;第二种更接近统一采购服务,付款主体和开票主体可能更集中,但必须审查服务商的授权、合同、数据处理和售后责任。
如需了解统一 API 的企业结算逻辑,可参考OpenAI 企业协议对公转账代付服务怎么选;如果团队还需要配置多个模型,也可以结合dify 第三方大模型接口配置教程设计统一接入流程。
企业选择 API 发票方案要看哪些条件?
答案不是“有没有发票”这么简单,而是要核对谁收款、谁开票、提供什么服务、如何证明实际使用。建议用下面六项清单进行采购前审核。
1. 开票主体是否与合同主体一致
合同、付款账户、发票抬头和服务商主体应尽量保持一致。如果付款给 A 公司、合同由 B 公司签署、发票又由 C 公司开具,后续入账和审计解释成本会明显增加。
2. 发票内容能否描述实际服务
发票项目应与合同和服务内容保持合理对应,例如软件服务、技术服务或信息服务等具体项目,应由开票方根据其实际业务和税务口径确定。企业不应要求服务商开具与实际业务无关的项目。
3. 是否支持对公付款
对公转账能减少员工垫付、个人卡流水和付款主体不清等问题。对于月度支出较高、涉及多个部门的团队,建议在正式采购前先让财务确认付款和开票流程。
4. 是否能导出用量明细
理想的账单至少应能按时间、模型、API Key、项目、部门和金额筛选。仅有一张充值截图,通常无法解释费用如何分摊,也不利于研发成本核算。
5. 是否能提供合同与服务说明
财务或审计需要判断费用是否真实、合理、与经营相关。合同、服务订单、产品说明和内部审批材料,都是发票之外的重要辅助资料。
6. 是否有数据安全和授权说明
第三方模型中转服务的授权、稳定性和数据安全差异较大。涉及客户资料、源代码、财务数据或个人信息时,应审查数据是否留存、是否用于训练、访问权限如何隔离,以及异常时由谁负责。
一套可执行的“七件套”报销资料
基于企业实际审核中最容易被追问的环节,可以把材料固定为“七件套”:
- 采购合同或服务订单;
- 对公付款回单或支付记录;
- 增值税普通发票或专用发票,若服务商无法提供,则保留境外 Invoice 或 Receipt;
- 平台月度账单;
- API 调用和用量明细;
- 人民币金额及外币汇率折算说明;
- 业务负责人确认单,说明模型用于何种项目或部门。
其中,第 3 项解决凭证问题,第 5 项解决金额真实性问题,第 7 项解决业务相关性问题。很多报销失败,并不是单据完全缺失,而是只有付款截图,没有办法说明这笔钱具体用于什么。
对于外币交易,企业应按照自身会计政策确定折算方式。财政部发布的《企业会计准则第19号——外币折算》规定,外币交易初始确认时通常采用交易发生日的即期汇率,也可以采用按照系统合理方法确定、且与交易日即期汇率近似的汇率。(kjs.mof.gov.cn)
如何落地统一结算流程?
第一步:先确认财务接受的凭证
不要先充值、后询问能否报销。企业应提前确认是否必须取得国内增值税发票,是否接受境外 Invoice,是否要求对公付款,以及是否需要合同和用量明细。
第二步:按项目创建 API Key
不同部门、项目或环境使用独立 API Key,便于权限隔离和费用归集。统一 API 并不意味着所有调用都混在一个账单里,而是要在统一入口下保留可追溯的分账维度。
第三步:建立月度对账表
建议每月固定记录:
| 字段 | 用途 |
|---|---|
| 账单周期 | 对应付款和发票月份 |
| 模型名称 | 区分 GPT、Claude、Gemini 等 |
| 项目或部门 | 进行内部成本分摊 |
| API Key | 追踪调用主体 |
| 外币金额 | 对应原始账单 |
| 人民币金额 | 对应入账金额 |
| 付款凭证编号 | 关联银行或支付记录 |
第四步:月底统一归档
将合同、发票、账单、付款记录、用量明细和审批单放入同一归档目录。这样财务不需要分别向研发、采购和员工索取材料,也能在审计时快速还原完整交易链路。
如需进一步了解模型路由、统一账户和 API 用量管理,可参考OpenRouter 模型路由与 API 聚合指南,但实际采购仍应以服务主体、合同条款和发票能力为核心判断依据。
常见问题
海外平台的 Invoice 是不是国内专票?
不是。海外平台出具的 Invoice 或 Receipt 属于境外商业凭证,不等同于中国大陆增值税专用发票,也不能直接推定具备进项税额抵扣资格。
个人信用卡代付还能不能报销?
有可能,但企业通常需要额外提供付款记录、账单、用途说明和审批材料。长期使用个人卡代付会增加付款主体不一致、汇率核对和个人垫款管理的复杂度。
一个 API Key 调多个模型,财务会不会无法核对?
不一定。只要平台可以按模型、时间、项目、API Key 或部门导出用量明细,统一 API 反而有利于集中对账。关键是权限和分账维度要提前设计。
选择第三方模型中转时,最应该问什么?
重点询问四件事:模型授权或供应关系、合同和开票主体、数据留存与安全策略、故障和退款责任。不要只比较接口数量,还要确认企业能否获得完整的采购与审计材料。
能否要求服务商直接开具专用发票?
是否能开具专票取决于服务商主体、实际服务内容、纳税人资格及其开票政策。企业应在付款前确认发票类型、开票项目、抬头信息和申请时限,并让财务确认是否符合内部制度。
结语:把模型调用变成可审计的企业支出
大模型 API 的企业报销,本质上是一个“技术调用—采购付款—凭证归档—成本分摊”的闭环问题。最稳妥的做法,是优先选择能够明确说明合同主体、结算方式、发票能力、用量明细和数据安全边界的服务方案。
对于需要同时使用多个模型的团队,统一 API Key 可以降低接入复杂度;对于财务部门,则应进一步建立对公付款、月度对账和凭证归档机制。这样才能让 AI 采购不仅能用,也能解释、能核对、能审计。